相続した家は古家付きで売るか、解体して更地で売るか(解体費は誰が払う)
この記事の要点
古家付きで売っても、売った翌年2月15日までに買主が壊せば空き家の3
固定資産税はこの日の状態で決まる。家が無いと住宅用地の特例(土地の税の元が1/6・1/3)が外れる
解体費は売るための費用(譲渡費用)として、もうけから引ける
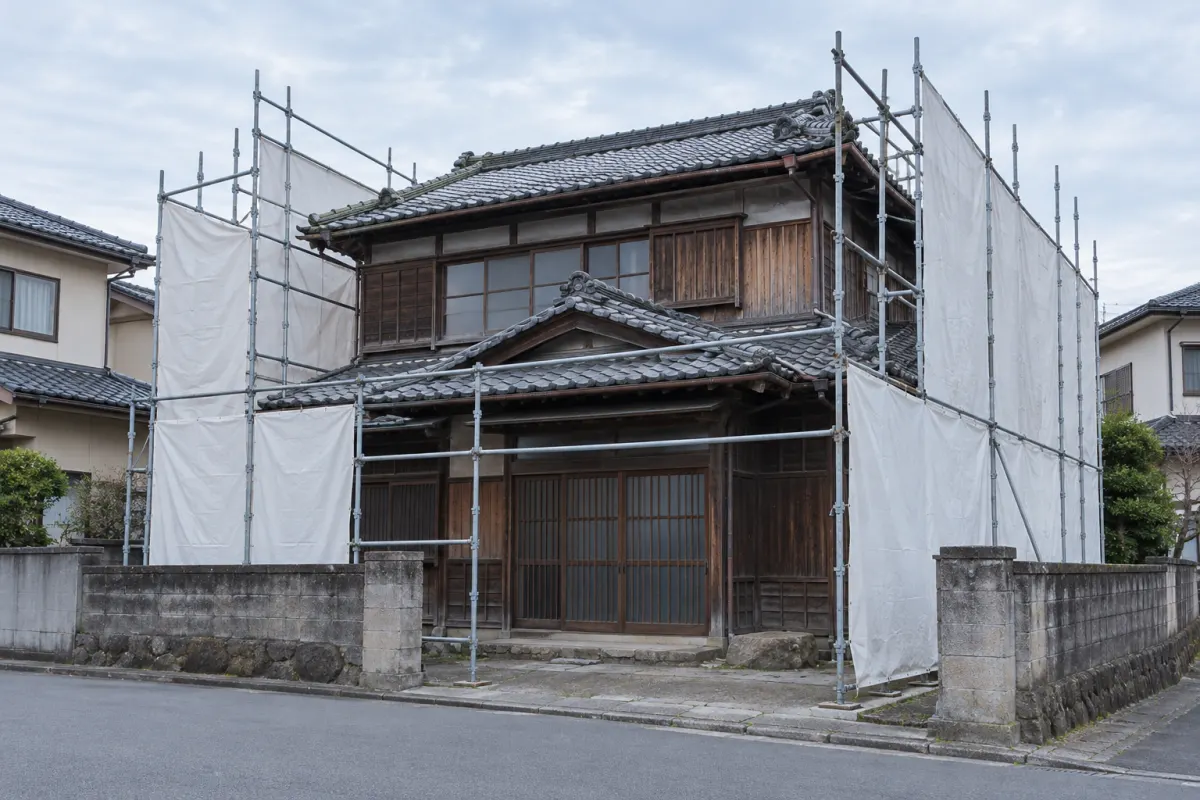
相続した実家を、家を建てたまま売るか、壊して土地だけを売るか。どちらが多く残るかは、家の状態・場所・売る時期で変わります。この記事では答えは出さず、比べるときに見る点を税金の決まりと合わせて並べます。
2つの売り方の違い
| 古家付きで売る | 解体して更地で売る | |
|---|---|---|
| 解体費 | 売主は払わない。壊すなら買主が払う | 売主が先に払う |
| 解体費の税の扱い(売主) | — | 売るための費用(譲渡費用)として、もうけから引ける |
| 売れるまでの固定資産税 | 家がある間は、住宅用地の特例が続く(勧告を受けていなければ) | 壊した後の1月1日から、特例が外れる |
| 空き家の3,000万円控除 | 耐震基準を満たすか、翌年2月15日までに買主が直す・壊せば対象になりうる | 壊した後、売るまで土地を使っていなければ対象になりうる |
解体費を誰が払うかは、売り方で決まります。古家付きなら壊すかどうかも費用も買主の側で、そのぶん値段に解体費が見込まれることがあります。
解体費は、売主が払えば譲渡費用になる
国税庁は、土地を売るための建物の取壊し費用を、譲渡費用(もうけを出すときに引ける費用)に入れています。
| 費用 | 譲渡費用に入るか |
|---|---|
| 土地を売るために建物を取り壊した費用 | 入る |
| 仲介手数料・測量費 | 入る |
| 修繕費・固定資産税など維持の費用 | 入らない |
引けるのは税の計算の上だけで、解体費は先に出ていきます。解体費は、建物の大きさ・造り(木造か鉄骨か)・道の広さ・残った家財の量・アスベストの有無などで変わります。ここでは相場の数字は出しません。見積りを取り、補助金が使えるかを先に確かめます。
市区町村の公式ページから集めた、上限額・補助率・受付状況の表です。
対象や申し込みの順番は市区町村ごとに違うので、工事の契約の前に窓口で確かめます。
空き家の3,000万円控除と取壊し
親が一人で住んでいた家を相続して売るとき、条件を満たせば、もうけから最高3,000万円を引けます(その家と土地を相続した人が3人以上なら2,000万円。2024年1月1日以後の売却)。家をどうするかで、売り方が3つ決まっています。
| 売り方 | 条件 |
|---|---|
| 家ごと売る | 売る時点で、家が今の耐震基準を満たしている |
| 取り壊してから土地を売る | 家を全部取り壊してから売る。壊した後、売るまで土地を駐車場などに使っていない |
| 家ごと売り、後で直す・壊す | 売った時から翌年2月15日までに、耐震改修か全部の取壊しをする。買主がしてもよい |
3つ目は、2024年1月1日以後の売却から使えます。古家付きで売って買主が壊す形でも対象になりえます。ただし翌年2月15日までに実際に壊すか直すかが要るので、売買の約束の中で決めておきます。
1981年5月31日以前に建てられた家であることなど、ほかの条件はどの売り方でも同じです(→「空き家の3,000万円控除の条件」)。期限は、亡くなった日から3年を経過する日の属する年の12月31日まで、かつ、いまの制度では2027年12月31日までの売却です。制度の期限は税制改正で変わることがあります。
壊すと固定資産税の特例が外れる
家が建っている土地(住宅用地)は、固定資産税の元になる額が下がる特例があります。
| 区分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 価格の1/6 | 価格の1/3 |
| それ以外の住宅用地 | 価格の1/3 | 価格の2/3 |
住宅用地は、法律で「人が住む家の敷地として使われている土地」です。更地にすると特例は使えません。固定資産税は毎年1月1日の状態で決まるので、壊した後に来る1月1日から、特例が外れます(例: 2026年10月に壊すと2027年度分から)。家の分の固定資産税はかからなくなりますが、土地の分は上がります。
売れるまでが長いほど、高い税を払う期間も長くなります。建て替え中などの扱いは市区町村に確かめてください。
古家付きでも、手入れをせずに放っておき、管理不全空家等・特定空家等として市区町村から勧告を受けると、家が建っていても特例は外れます。
比べるときに見る点
あてはまる物を押してください。どちらが良いかを決める物ではなく、比べる材料です。
ここに挙げたのは比べ方の目安です。売れる値段は不動産会社の査定で、税金の個別の判断は税務署や税理士に確かめてください。
比べるときは、古家付きの値段と、更地の値段から解体費を引いた額を並べ、売れるまでの固定資産税の差と補助金を足し引きします。壊した建物は戻せません。共有の家は、持分を持つ人の話し合いが要ります。→「共有名義の家を売るとき」
どちらでも、先に相続登記で名義を変えます。→「相続した家を売る流れと期限」「相続した土地(更地)を売るとき」
売る額と解体費などの譲渡費用を入れ替えて、税金と手元に残る額を比べられます。
出典と確認日(5件)
- 国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例 確認 2026-10-23
- 国税庁 タックスアンサー No.3255 譲渡費用となるもの 確認 2026-10-23
- 国税庁 タックスアンサー No.3202 譲渡所得の計算のしかた(分離課税) 確認 2026-10-23
- 租税特別措置法 35条3項・4項(e-Gov法令) 確認 2026-10-23
- 地方税法 349条の3の2・359条(e-Gov法令) 確認 2026-10-23
監修
監修が付くまでは、公的機関の公開資料にもとづく一般的な情報として示します。個別の土地や手続きが対象になるかの判断はしません。監修者の欄に、生成した顔写真は使いません。
この記事は一般的な情報です。個別の税金・法律の判断や、書類の作成・手続きの代行はしません。数字は記事の確認日の時点のもので、制度は変わることがあります。誤りに気づいたらご連絡ください。
PR: 広告のリンクです(解体工事110番。A8.net 経由)。申し込みがあると、このサイトに紹介料が入ります。紹介料の有無で記事の数字や並びは変えません。司法書士・税理士からは紹介料を受け取りません。